2011年4月22日金曜日

ブログお引越しのお知らせ

突然ですが、弊社のHPリニューアルに伴いまして本日よりブログを引っ越しすることになりました。

皆様には、大変お手数をおかけいたしますが、新しくブックマーク(お気に入り)登録などしていただければ幸いです。

このbloggerに関しては、しばらく放置しておいた後に閉鎖の予定です。

よろしくお願いいたします。

2011年4月19日火曜日

勉強しないとね

最近はあまり新しい本を読まずに、これまで読んできた本を繰り返し読む時間が多かったのです。

新刊本を含めて、新しい本が欲しかったので、最近amazonで10冊ほど本を仕入れて、先週辺りから読み始めているところです。

とりあえず読んだものからご紹介

資産運用実践講座I 投資理論と運用計画編
By 山崎 元

 山崎元の「中級者」向けの本。

元々はFP向けに連載していたものをまとめて発刊したものらしい。

僕はFPとして日々仕事をしていますが、正直このレベルの金融知識を身に付けたFPもまだまだ絶対数が少ないと感じています。

金融(特にファイナンス)の知識はある程度一度理論的なことをきっちり学ばなければいけないのですが、金融業界を見渡してもなかなか学ぶ機会は少ないのが現状ではないかと。

ということで、この本は山崎元の初心者向けの本を読んだ人が次のステップに進みたい時に読む本。

FPの人にももちろん読んで欲しいが、易しいファイナンスの本を先に勉強したほうが良いと思います。


ちなみに2巻もありますが、内容は1巻と同様です。

億万長者専門学校 実践編
By クリス岡崎

 前作の億万長者専門学校を楽しく読ませてもらったんですが、その続編です。

前作が心構え的な話が多かったので、今回は寄り具体的に実践編と銘打ち説明します。

とのことであったが、やっぱり超具体的な話と言うよりはある程度抽象的な話になってしまうのは、テーマからしてしょうがないと思います。

そういう意味では、資産運用の本と思わずにエンターテイメント性のある自己啓発本として読んでもらえればよいのではないかと。

デフレの正体 経済は「人口の波」で動く
By 藻谷 浩介
 

今度三田会で講演をしてくれるという藻谷さんの本。

新書ですので手軽に読むことができます。

ただし、内容はさすが銀行出身のコンサルタントなのでFactベースで議論を積み上げています。

簡単に説明すると、今後の日本社会は人口動態的に衰退は免れないイメージを説明している本です。

私も人口動態は重視していますので、改めてFACTに触れられて良かったかと。

あとは、私の現場での話として高齢者の貯蓄をどのように動かすかと言うことも私の抱えるテーマと同じです。 


京セラ稲村会長の主宰する盛和塾での内容をコンパクトに新書にまとめたもの。

経営とは何か
会社を強くするには
社員とのコミニュケーションはどうあるべきか
事業承継はどうしたらよいか

などなど

経営者の方であれば必ず悩んだことのある課題について稲盛さんの考え方がズバリと書かれています。

稲盛経営学を学びたければ入門書としては良いと思います。

最後に、最近よく


「小屋さんのオススメの本は何ですか?」


と聞かれることがありますが、オススメ本はブログの右側にamazonレビューを貼ってますので、その中から適当に読まれると良いと思います。


2011年4月15日金曜日

証券会社って・・・

昨日は午前中に某証券会社の研修がありました。

PIMCO社のトータルリターンファンドを説明だったのですが、その説明がお粗末でした。

現在PIMCOでは米国債のポジションを2月にゼロにしたどころか
(資料:zero hedge)

3月にはマイナス(空売り)状態になっていることが、マーケットでは米国債の下落の兆しであると大きな話題になっています。

ところが、日本の証券会社の説明では そんなトピックスの説明は何もなく

「米国で債券に投資するすぐれたファンド」
「普通の債券ファンドよりもリターンの良いファンド」

てな感じの説明でした。
使っていた資料では1月の数字でしたしね。

PIMCOでは、ビル・グロースを初めとして、グローバルマーケットを真摯に分析して、かなりアクティブな債券運用を行っていることで、パフォーマンスを追及しているのに、日本の証券会社ではそんなことも説明なしです。

はぁ、 証券会社で商品を説明する人がこんな調子じゃ思いやられます。
みんながみんなそうではないんでしょうけど。


2011年4月11日月曜日

この5年間で失ったもの

少しblogの更新の間隔があきました。
最近は、少し勉強が足りないなと思い、新しく本を買って読んでいました。

また読んだ本の書評についてはご紹介しようと思います。

今日は、3月31日に発表になった全国消費実態調査の発表について

これが日本の世帯の平均的な資産です。
勤労世帯よりも2人以上の世帯が資産が多いのは、もちろんシニア層が資産を沢山持っているからです。

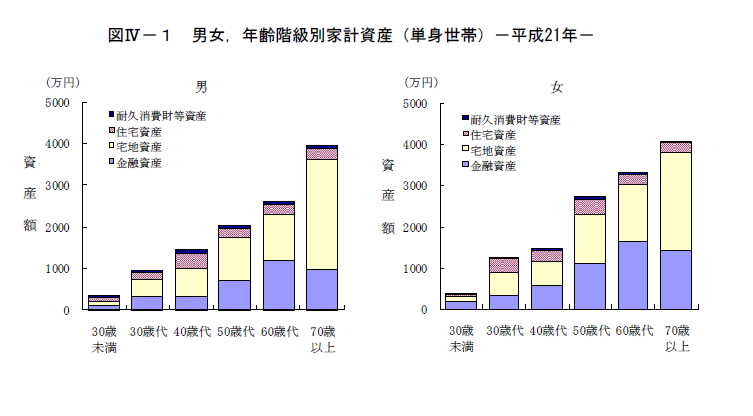
年代別で見るとこちら
20代、30代は金融資産がマイナスですが、これはもちろん金融資産よりも抱えている(住宅)ローンの方が多いからです。

こうしてみると、現在の日本では50歳以下の世帯はほとんどお金を持ってないことがわかります。

金融資産は、平均で947万円ですが、中央値(ちょうど人数的に真ん中)は599万円です。
先ほどのデータと見比べると、平均以上なのはほとんど60歳以上の世帯なんでしょう。


こちらは県別のデータ
不動産の価格下落の影響が大きいことがわかりますね。
全体としてプラスな県は、数えるほど。

なのにどうしてみんな不動産資産を欲しがるのでしょう?
私には理解できません。

日本人は、「年をとるほどお金持ち、死ぬ時が一番金持ち」の図
金融資産だけ見れば、お金があるのは60代ですね。

このグラフを若者よりに寄せないと、国内の消費は回復しません。

日本人がこの5年間で失ったものは少なくありません。

2011年3月30日水曜日

保証付変額個人年金保険

クライアントさんが「年金受取総額保証付変額個人年金保険」という商品を保有していました。

どうもリーマン前の平成18年とか19年あたりに銀行窓販などでかなり売られたようです。
一般の個人では全く商品について理解をしていない人が多いと思いますので、私の目線でみて解説します。
私は、別に保険会社の商品設計者ではありませんので、正確かどうかはわかりませんが。

例として、東京海上日動フィナンシャル生命の「三味一体」をとりあげます。

概要図です。
商品の主なポイントは

①最初に手数料4%を支払う

②死亡保険金額は最低「一時払い金額」同等、運用成果によって増えることはあるが減ることはない。

③3年以上経過した時点で、運用が目標金額に届けば、それで運用終了→年金受取or一括受取

④10年間経って運用成果が悪かった場合には、一時受取で一時払い額の90%を保証
年金受取(15年)で一時払い額と同額を年金で受け取れることを保証

というところです。

コスト面では
・契約初期費用 初期4%
・保険関係費用 純資産総額に対して年率2.55%
・資産運用費用 純資産総額に対して年率0.26985%
・年金管理費用 支払い年金額に対して1%
です。
当時はこれと類似の商品が、多くありました。

では、運用的な観点から(推測も含めて)解説します。

①契約初期費用4%ですが、これは運用の世界ではまずない手数料の高さです。
日本の多くの証券会社では、投資信託の手数料を0%~3%の設定にしているところが大半です。
つまり、非常に高い手数料だということですね。
この4%の手数料の多くは販売会社(銀行など)に販売手数料として流れる仕組みになっているのでしょう。

②死亡保険金額についてです。
例えばライフネット生命で60歳(男性)が10年間、1,000万円の定期保険に加入するとすると月額保険料は13,588円(年額で163,056円)と算出されます。
例えば、一時払い金額が1,000万円だとすると、年間の保険関係費用は、約255,000円になります。(純資産総額の2.55%)
実際には、(死亡保障-運用部分)の部分しか保障はないわけですので恐ろしく割高な保険契約費用を支払っていることになります。

③「3年以内に目標金額に到達しても運用成果を確保しません」
と謳っているのは、3年以上保有してくれないと、保険契約費用が稼げないので商品として成り立たないということでしょう。
また、年金受取では1%の手数料がとれますので、保険会社からすればできれば年金受取を選んでほしいところでしょう。

④10年間経って運用成果が悪かった場合には、一時受取で一時払い額の90%を保証
年金受取(15年)で一時払い額と同額を年金で受け取れることを保証

この部分ですが、ここは推測に過ぎませんが、特別勘定の運用は
ですので、このポートフォリオ構成で10年後の90%価格で先物の契約をしておくということも考えられます。
10年後で、このポートフォリオでマイナスになる予測は非常に少ないと思いますので、ヘッジコストも高くないのではないかと思います。
(ここら辺は専門でないので10年後のこのポートフォリオのリスクヘッジコストの感覚がわかりません)


次に年金15年受取の場合に限って、年金受取総額を基本保険金額(一時払い保険料)で保証するということですが、これは当たり前の話です。
年金で15年間に分割して受け取る場合には、年利1.3%程度あれば先ほどの10年後に90%の保証があることと同義になります。

つまり、90%の保証金額を年1.3%程度で回しながら少しずつ支払えば最初の支払額100%に届くということです。

そろそろ結論です。

おそらく、このような商品を購入する人々は、金融商品に対する知識が乏しいのだと思いますが、この商品を1,000万円購入するぐらいであれば

a. 国債を776万購入する。(平成18年~19年の10年国債の金利は1.5%~2.0%)
10年後には1.5%の金利でも900万円にはなる。

b.保障がほしければ224万円の10年低減定期保険(月額2万円の収入保障イメージ)に入る。
たぶんコストは60歳加入10年間で7万円ぐらい

c.残り200万円ちょっとを資産運用。ポートフォリオを組んでも組まなくても自由
べつにこれがゼロになっても最低保証レベルはaで担保される。

これで、上記の商品で最低限保証しているレベルは確保できるし、自分のやりたいことがよっぽど明確になると思うんですけどね。
まあ、これだと上ブレする可能性も少ないですけど。

2011年3月23日水曜日

HAGがロンドン市場に上場

先程、HAG(ホアン・アイン・ザーライ)がロンドン市場に上場とのニュースを見ました。

http://www.viet-kabu.com/news_d/vietselect/110323012751.html

僕も少し株を持っていますが、もう少し積極的に検討しても良いかもしれません。

久しぶりにベトナム株の明るいニュースですね。

買うのも難しいものです

14日(月)のブログで「拾えるものは拾っておきたい」と書いたのですが、実際は1週間たつとあっという間に値を戻したものがほとんどです。

参考までに投資クラブで保有している銘柄をみてみましょう。

マクロミル
三井物産
三菱商事

 インテージ

アサヒホールディングス
ウェザーニューズ
東京デリカ

平安レイサービス

13週平均線(赤線)まで戻してないのはアサヒホールディングスだけ。
「言うは易し、行うは難し」です。

ちなみに昨日商品ETFを売却しました。

この資金の一部でアサヒホールディングスを買ってみたいと思ってます。

ちなみにアサヒホールディングスは、商品リサイクルから金を再生産する企業です。

2011年3月18日金曜日

ワークショップの感想

先月、NPOキャリアフォーラムで行ったワークショップの写真と感想をいただいたので、ここでご紹介しておきます。
思ったよりも皆さん真剣に取り組んでいただいて、ライフプランの重要性も理解いただけたようで嬉しく思います。

今後もこのようなワークショップの機会があれば積極的に取り組んでいきます。
 ワークショップのゲーム説明をするワタクシ

ゲームに真剣に取り組む参加者の皆さん


アンケート回答
・ざっくりとでも、収支を予測しておく=現実から目をそらさない=覚悟しておくことの大切さを実感しました。
・長期にわたっての収入について考えること→働き方を考えること→生き方について考えること、なのでこういう時間を今後も定期的に持ちたいと思いました。ありがとうございました。
・どんなに夢や志があっても、お金が無いと動けない。でも切り詰め続けて心の貧しい生活と言うのもさみしい。NPOがもっと制度が整い(出来れば)企業並くらいの収入の安全が見込めると、少し選択肢が増えると思いました。
・なかなか経験できないことができ、大変ありがたかったです。まだまだ将来のことは分かりませんが、どんなしょうらいになってもやっていけるように考えたいと思います。
・初めて現実(お金)と向き合えた。
・FPに興味を持った。プライベートで相談に乗って欲しい。
・企業勤めとNGOを掛け持ちしているので、キチンと考えるきっかけになった。
・ぜひこの講座をNPO界に普及しましょう。
・マネープランを考えることは大切なことですが、いざ日常でやろうと思ってもなかなか出来ませんでした。今回を機にプランを立てることができて良かったです。ありがとうございました。
・現実は厳しい。もっと計画的に考えるきっかけになりました。
・キャリアカウンセラーの仕事をしており、キャリア≒人生設計が参考になりました。
・1時間でライフプランニングゲームを体験できるなんて素晴らしいと思いました。家でエクセルを使ってやってみようと思います。
・具体的に数字に落としてみるとリアルに分かり良かった。
・もっと細かくエクセルでやってみたくなった。
・非常に良かった。現実的な数値が分かったことで、自分のキャリアプランニングに新たな視点が得られた。女性とNPO職員の給料の低さに驚いた。
・今日のセミナーで、NPOで働くという現実がよく分かりました。自分は理想ばかりが先行して将来の設計等を真剣に考えていませんでした。現実的に考えると共働きは当たり前だし、自分は一般企業に勤めるしかないのかなと思ってしまいました。今日はありがとうございました。
・生活設計のことは考えたこともなかったので、この機会に聞くことができて良かったです。男性よりも女性の方が現実的な設計をしているように感じました。
・NGO、NPOという大多数とは違う生き方において、マネープラン、ライフイベントがとても気になっていたので、今日はとても大きな収穫が得られました。頂いた冊子を見つつ細かい現実的なマネープランをしてみようと思います。ありがとうございました。
・今までライフマネープランを組み立てることが無かったので、とても貴重な経験ができました。お土産にいただいた本を使って、また色々考えたりしたいと思います。どうもありがとうございました。

2011年3月17日木曜日

世界の株式市場について

地震後、世界の株式市場が大きく下げています。

ここで基本的なことをおさらいしておきます。

株価=EPS(一株当たり利益)×PER(株価収益率)

で成り立っています。

世界中の株式市場で起きている現象は、どちらかというとPERの縮小。

東京の市場で起きているのは、EPSの減少(見込)とPERの縮小のダブル効果。

PERの縮小は、どちらかというと投資家の心理的な要素に左右される部分が大きいので落ち着いたら正常化していくでしょう。

よって、今とる行動は

①地震によってEPSの落ちない企業を探す(国内、海外ともに)
②PERが市場平均値よりも十分に低いことを確認する

そのうえで、投資していけば数か月後にはきちんとした成果が得られるものと思っています。

為替は難しい

今朝は、起きてみたら円が76円台と史上最高値を更新したとのニュース。
現在は79円台と3円ほど戻しているようですが。

地震後の円高については様々な解説などされていますが、結局為替は私自身はよくわからないものだと思っています。

為替は取引量も桁違いに大きいし、ファンダメンタルズとしても構成要素が多すぎて予測することが困難です。

あまり、円高、円安を過剰に意識することなく相場と向き合いたいところです。
本当に為替のトレーダーとか、FXやる人はすごいなぁと思います。

2011年3月15日火曜日

上場会社の義捐金について

ファーストリテイリングの柳井社長が個人で10億円を素早く寄付したことが賞賛されています。
またファーストリテイリングでは、同時に グループで3億円、従業員から1億円、ユニクロ商品7億円相当を寄付しています。

私が投資クラブを通じて投資している、三井物産や三菱商事も同様に3憶円やら4億円の義捐金を拠出することを発表しています。

柳井さんが個人で寄付をするのは、全く良いことだと思うのですが、上場企業の場合にはどうなんでしょうね。

会社のお金は株主のものですからね。
もちろん、数億円出すことで会社のイメージアップにつながるという広告的な効果はもちろんあるんだと思いますが。

個人的には、株主が配当金を自分の意志で寄付できるようにするとか、株主優待の商品として寄付を用意するとか株主の意向が反映される形をとってもらえると嬉しいです。

まあ、そのような方法も考えていながらとりあえずの対応という事なんでしょうけど。


原発現場の人の意見

少し長いのですが原発現場の人の意見がメールで流れてきたのでご紹介します。

http://www.iam-t.jp/HIRAI/pageall.html

この現状が本当であれば、原発政策は本気で考えないといけないですね。

【17:00追記】

友人から、この上記文章に対する反論記事などの情報を頂きました。
両方読んだうえで判断するのが適当ですね。
http://www2s.biglobe.ne.jp/~asashi/genpa/

株式投資をやめるべきか?

昨日、久方ぶりに友人から電話がありました。
珍しい電話だったので何かと思えば

「今日の株式市場で、大きく株価が下がり追証が必要になってしまった。どうしたらよいと思うか?」

という相談でした。
つまり信用取引で買いを行っているという話でした。

私はウォーレン・バフェットを尊敬しておりますので、バフェットの投資手法としてレバレッジに関しては バフェットの株主に対する手紙の中で
「当然ながら、借りたお金を投資してかなり裕福になる人はいます。しかし、 そうしたやり方はまた、とても貧しくなる道でもあるのです。レバレッジがうまくいく時は利益が大きくなります。配偶者はあなたのことを賢いと思い、隣人は うらやましがるでしょう。しかし、レバレッジは癖になるのです。この驚くべき手法でひとたび利益を上げた経験を持つと、ほとんどの人は保守的なやり方に戻 りません」
「たとえどんなに素晴らしい数字を掛け合わせていっても、1つのゼロを掛けるだけで、すべてが消えてしまうのです。歴史が示すように、レバレッジで数々のゼロが作り出されてきました。とても利口な人たちが手掛けている場合でもそうです」
とレバレッジをかけた投資については戒めています。
私も以前は信用取引も利用したこともありますが、バフェットの投資法を勉強してからは株式投資に関してはレバレッジは一切利用していません。

そこで、友人に対するアドバイスとしては
①信用のポジションは解消すること
②保有している銘柄については、長期で回復につながる銘柄(今回の地震で影響が少ないと想定される銘柄)は、単なる狼狽売りだと思うので保有していてよい

とアドバイスしました。

ただ、友人としては今回の暴落がショックだったようで

「ポジションをしまうのであれば、今後もう株の取引はやらない」

と言っていました。

これは、また考え方としてはあまり良くありません。
私は、株式や投資をする人には必ず言っていますが、

「投資が最初から上手くいくわけがない、失敗から学んで、さらに上手くなるべし」

と思うのです。
1回大きな損失を出したぐらいでやめてしまうのであれば、全く意味がないのです。

何でも同じだと思うのですが、人間「失敗」から何を学ぶか?が大事なのです。
その失敗の経験を次にどう生かすか?
が重要なのです。

今回の話であれば、信用取引を行っていたことと、銘柄選定が問題であったわけで、次には同じ失敗をしないようにすることが必要なだけです。

1回の失敗で、今後全く投資に取り組まないのだとすれば、大変もったいない話だと 思うのですけどね。

2011年3月14日月曜日

身の回りで起こった出来事

皆さん、余震も続いておりますが大丈夫でしょうか?
被災地の皆さんには深く哀悼の意を示します。

金曜日、震災時の私は、多くの皆さんと同じように事務所で仕事をしておりました。
事務所にはテレビがないので、すぐにwebでtwitterとUstreamで情報収集を行い、ひとまずNHKが見られて情報がありましたので、精神的には安定していました。

土日も、予定されていた仕事はキャンセルになり、家でひたすら続く報道をずっと眺めていました。

今日も、一度は必要がありまして事務所に行きましたが、予定していたミーティングもキャンセルになりましたので、もうすでに家に帰って仕事をしております。

今日の東京市場はパニック売りで全面安ですが、こういうときにこそ冷静に、地震の影響がないもので拾えるものを拾っておきたいところです。


2011年3月11日金曜日

Firefox4を導入

私は普段はFirefoxを使ったり、Chromeを使ったりしていますが、
昨晩Firefox4のリリース候補版をインストールしました。


見た感じは、Chromeに近くなったけど、スピードは抜群に上がった気がします。
サクサク動いて非常にいい感じ。

こういうソフトウェアの技術革新には、本当に感心させられます。
IEは最近、全く利用していませんが、今度8がでたんですよね。

PIMCOの戦略に学ぶ

有名な債権投資ファンドのPIMCOトータルリターンファンドが米国債から手を引きました。
PIMCOのCIOビル・グロス氏は

Who Will Buy?
とQEⅡ終了後に、誰が米国債を買い支えるのだろうと疑問符を投げています。

日本の国債市場よりも、米国の国債市場の方が心配ですね。
そう考えるとユーロもダメですしね。

しばらくは、先進国債券からは離れておいた方が良いのかもしれません。
PIMCOは、社債と新興国債券にシフトしています。

追記
PIMCOの保有ポートフォリオの資料を見つけたので補足します。
(資料:zerohedge.com)
この青い線が、米国政府関連債ですね。保有が0になってます。


2011年3月7日月曜日

東証住宅価格指数の公開

東証で「住宅価格指数」が公開されることになりました。
東証リリース

これは、まだあまり大きく取り上げられていないようですが、画期的なことです。
モデルは米国のケースシラー住宅価格指数を模倣した、リピートセールス法による指数の算出が始まります。

ケースシラー住宅価格指数については、以前当ブログでも取り上げました。

1年半前の国交省での指数発表について

ケースシラー住宅価格指数連動のETFについて

ブル型ETF
ベア型ETF

こうした住宅価格指数に連動するETFなどが開発されてくれば、個人が住宅を買う時にベア型ETFを同時に購入することで、住宅価格の下落に対してヘッジすることができるようになります。

また、米国には住宅価格指数の先物市場もありますので、半年~1年先の住宅市場についてもマーケットの予想がより理解しやすくなります。

こんな画期的な話につながる話なんですけど、注目度低いですね。

東証では、わざわざ
「現在、東京証券取引所が行う同指数の算出・公表は試験的なものであり、本ホームページに掲載している1993年6月以降の過去の指数値を含む同指数の指数値を利用した金融商品の組成等は一切認めておりません。」
との留意事項を補足しています。

2011年3月3日木曜日

試験カンニングについて

京大、早大での携帯とyahoo掲示板を利用したカンニングが連日話題になってます。

ネットを見ていても、

「真面目に試験を受けている学生もいるのに許せない!」
という意見もあれば
「そもそも、大学の入試って意味あるの?」
という意見も多くみられます。

もちろん、私は後者の意見です。

社会人の皆さんはお分かりの通り、 社会で求められる能力は特にサービス業の分野では「暗記」ではなく「問題解決能力」です。社会では、解答がある問題はほとんどないですから。

「問題解決能力」は細かくみると
現状認識能力(現状を正しく認識、分析する力)
課題発見能力(現状の中からよりよい状態に向けて課題を発見する力)
仮説設定能力(より良くするための仮説を設計する力)

論理力(仮説を支える論理を構築する力)
実行力(仮説を実行して検証する力)
などになると思います。

多くの大学入試の問題は、このどの力を磨くためのものなのでしょうか?
数学の分野では、「仮説設定」と「論理」は必要なのだと思いますが。

正直、今回のカンニングについては、試験のルールを破ったという点では、非難されるべきなのでしょうが、高校生なのに現実の試験中にばれないようにツール(携帯やネット)を使いこなす能力とそのクリエイティビティは、社会の中ではむしろ高評価されるべき能力ではないかと思ってしまいます。


ちなみに私の大学のゼミ(経済)の試験はテキスト、辞書、計算機、なんでも持ち込みありだったんです。
でも試験の問題は難しかったです。

web上で過去問も乗っていました。私の受けた1999年の試験は次の通りです。
(慶應義塾大学 吉野研究会 入ゼミ試験)

今見ても難しいですね。


おそらく大学入試が「暗記」中心の問題設定になってしまうのは、こうした良問をつくるのが(そして採点するのが)面倒だという事ですよね。

2011年2月28日月曜日

日本国債に対する評価

今日、web上で「国債暴落説を俯瞰する - 鈴木和夫」という記事を見かけました。

ここで気になったのが次の内容

こうした大きな問題(日本国債の暴落問題)でありながらファイナンシャルプランナーと名乗る人からの処置の仕方、心構えなどは、あまり聞こえてきません。また、JGB大量保有者 (金融機関)もその声が同じく発していません。その理由として考えられるのは、同床同夢だからではないでしょうか。つまり、これまでの顧客が暴落予防のた めに外貨預金などへ走られたら、彼らの利益チャンスが薄れるからです。
と記述されていました。

ファイナンシャルプランナーの立場として反論しておきますと、ファイナンシャルプランナーが集うミーティングでは、いつもこの日本国債の話題が取り上げられます。
つい先週金曜日に開催されたFP学会の懇親会でも多くのFPが話題にしていました。

私も、過去のエントリーで何回も触れています。

国債は本当にリスクフリーか? 

日本国債市場の暴落に賭ける投資家たち

歴史を学ぶということ

来年度予算を見て考えた事

国の借金について


そして、我々のクライアントに対してもなるべく、それに備えるように、資産、通貨の分散を提案しているのが実情です。

ただ、多くの人々があまり真剣に、この国債暴落問題については考えていないんでしょうね。
話は聞いていただけるのですが、大半のクライアントはぴんとこないようです。

私も、いつ起こるのか?ということについてはお答えできませんが、起こりますか?と聞かれれば
それほど遠くないうちに起こる問題だと思ってます。

少なくとも、私のクライアントだけには備えてもらえるように働きかけていきます。

2011年2月25日金曜日

原油上昇のリスクヘッジ

チュニジア、エジプト、リビアと続く中東情勢の緊張から、原油価格の上昇が止まりません。

これはWTI原油のチャートです。

原油は、「ニューヨーク原油先物」「ブレント原油先物」「ドバイ原油・オマーン原油のスポット価格」が三大指標となっています。

ちなみに通常はWTIが一番高品質で高いのですが、ここの所の中東の情勢悪化で「ブレント原油先物」「ドバイ原油・オマーン原油」の価格がWTIを上回るという逆転現象も起きています。

原油市場の詳細はwikiを見てください。

その原油価格の上昇を嫌って、NYも日経も株価が下落しています。
 NY市場
日経225

何が言いたいのかというと、こうした原油などのコモディティが、リスクヘッジとして役立つという事。

ちなみに私の場合は、このコモディティETFを保有しています。
コモディティインデックスに連動するETFですね。

そうすると、株式だけを保有しているよりも全体のリスクは少なくなると思います。

特に、原油価格によって給料に影響を受けそうな職業

例えば、漁業、農業(ハウス栽培)、運輸業、電力業などの方々は、原油のポジションを持つことでサラリー減少リスクをヘッジできると思うのですが、なかなかそういう考えは乏しいんでしょうね。

どうも運用というと、資産を増やすことだけに焦点が当たりますが、どちらかというと、どのようにリスクを管理していくかという視点が必要なんだと思います。